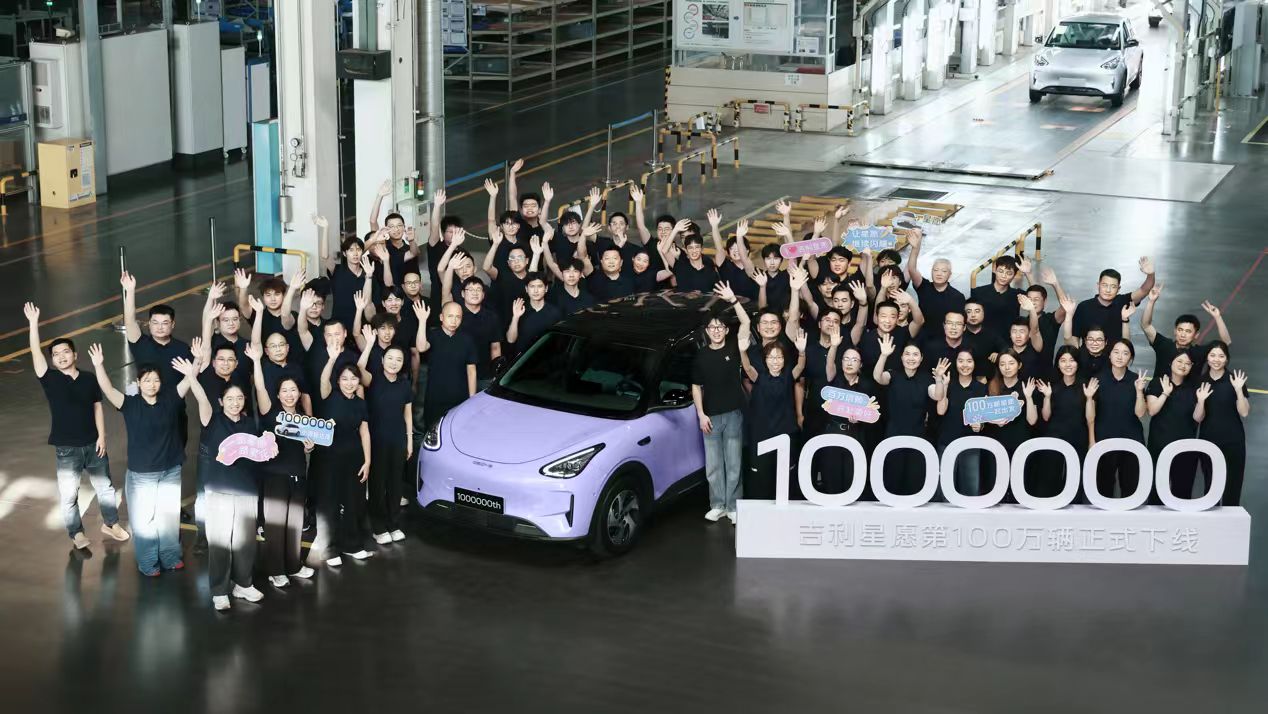
吉利三季度财报当中有这样一组数据:销量只增3%,核心利润增41%,毛利率提升1.5个百分点,单车核心利润提升37%。这几个数字放在一起,正常逻辑可能解释不了,销量几乎没动,利润却多出四成,钱是从哪里挤出来的?
最容易想到的答案是“卖得更贵”,极氪收入占比31.3%,销量占比只有12.9%;海外销量占比约40%,单车均价提升12%至11.2万元,结构升级确实贡献了收入端的弹性。但结构升级只能解释“卖得更贵”,解释不了“毛利率为什么能提升1.5个百分点”,也解释不了“单车均价涨12%、单车核心利润却涨37%”这个落差。
均价涨12%,单车利润涨37%,中间的25个百分点,到底是从哪里挤出来的?
吉利三季报里有一条容易被忽略的暗线,也就是平台化复用带来的成本控制。四个品牌共享一套技术底座,研发总投入同比基本持平但效率提升,供应链、制造、销售整合降低重复投入,银河规模放量进一步摊薄固定成本。
这套逻辑跑通了,利润增速才能显著高于销量增速。
#毛利率提升1.5个百分点,钱从哪里来?#
先拆毛利率,前三季度毛利率18.0%,同比提升1.5个百分点;核心归母净利率5.5%,同比提升1.1个百分点;单车核心归母净利润6664元,同比增长37%。
毛利率提升的来源,可以拆成三块:产品结构、平台复用、费用纪律。
产品结构贡献的是收入端,极氪销量占比12.9%,收入占比31.3%,收入占比远高于销量占比,直接把单车均价拉了上去;海外销量占比约40%,极氪9X在欧洲起售价近百万,海外单车毛利普遍高于国内,这部分是“卖得更贵”。
平台复用贡献的是成本端,四个品牌共享整车架构、动力总成、智能座舱、辅助驾驶、供应链和制造资源,多品牌不再意味着多套重复研发、多套重复采购、多套重复渠道,这部分是“摊得更薄”。
费用纪律贡献的是效率端,前三季度销售费用率5.6%,同比下降0.1个百分点;行政费用率1.6%,同比下降0.1个百分点;研发投入占收入比重5.5%,同比下降0.7个百分点,三项费用率同时下降,但研发总投入同比基本持平,有人认为这是内部的收缩,但实际上是效率的提升。
三块合在一起,才是毛利率提升1.5个百分点的完整解释,结构升级决定“卖多少钱”,平台复用和费用纪律决定“花多少钱”,利润弹性,来自两头同时发力。
#平台化复用:四个品牌共享一套技术底座#
多品牌战略在收入端的故事很好讲,比如覆盖更多价格带、触达更多人群、分散单一市场风险,但多品牌在成本端的账,很多车企算不过来,品牌越多,研发越分散,采购越碎片,渠道越重叠,最后变成“多生孩子好打架”,打着打着,成本失控了。
吉利的做法是把“多品牌”建立在“一套技术底座”上。
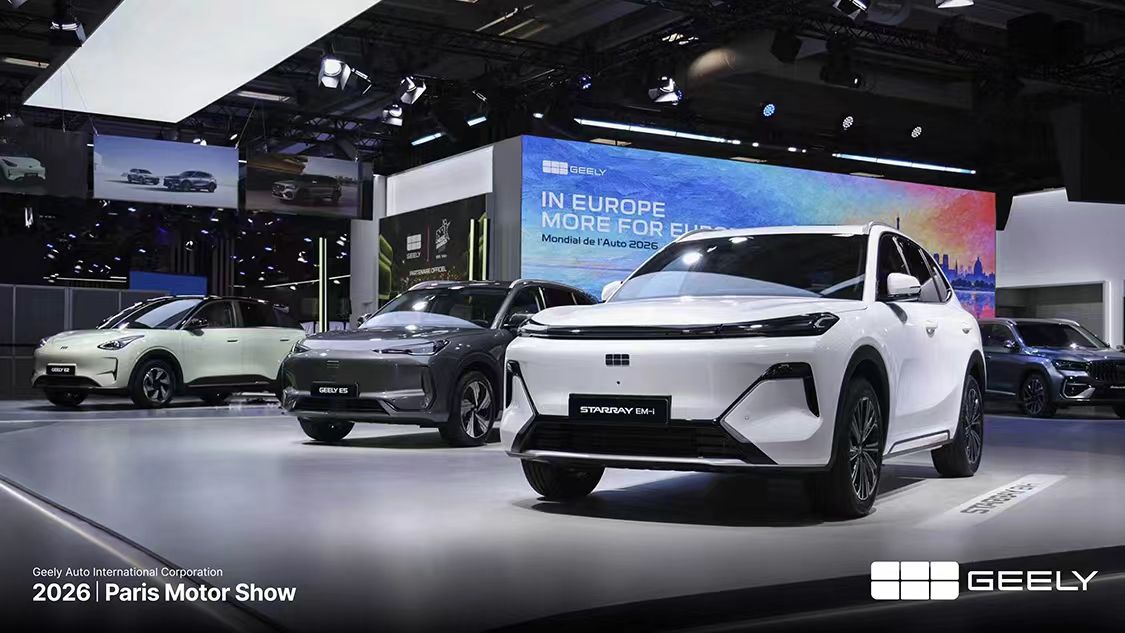
复用范围覆盖六个层面:整车架构(GEA、SEA)、动力总成(i-HEV智擎混动、900V高压系统、HORSE动力)、智能座舱(FlymeAuto)、辅助驾驶(千里浩瀚)、供应链(大采购共享体系)、制造与销售(海外产能协同、销售总公司整合)。
带来的好处很明显,多品牌不再意味着多套重复研发,一套架构可以衍生多个品牌的多款车型,研发费用分摊的基数从“一款车”变成“一个平台上的多款车”;一套动力总成可以覆盖纯电、插混、HEV多条路线,采购规模上去,单位采购成本下来;一套智能座舱和智驾系统可以跨品牌复用,软件迭代的边际成本趋近于零。
数据可以佐证,FlymeAuto前三季度累计装机量突破132.6万辆,全球累计用户超过359.4万;千里浩瀚累计里程突破31.4亿公里,同比增长252.6%,这些数字说明的不是“某一个品牌做得好”,而是同一套技术底座在多个品牌、多个车型、多个市场上同时跑量。
品牌越多,越考验复用能力,复用越好,规模效应越强。吉利的“多品牌”正在从收入端叙事变成成本端优势,平台复用是毛利率提升的底层机制之一。
#总投入基本持平,为什么不是收缩研发?#
三季度财报当中,研发端的数据比较容易被误读。
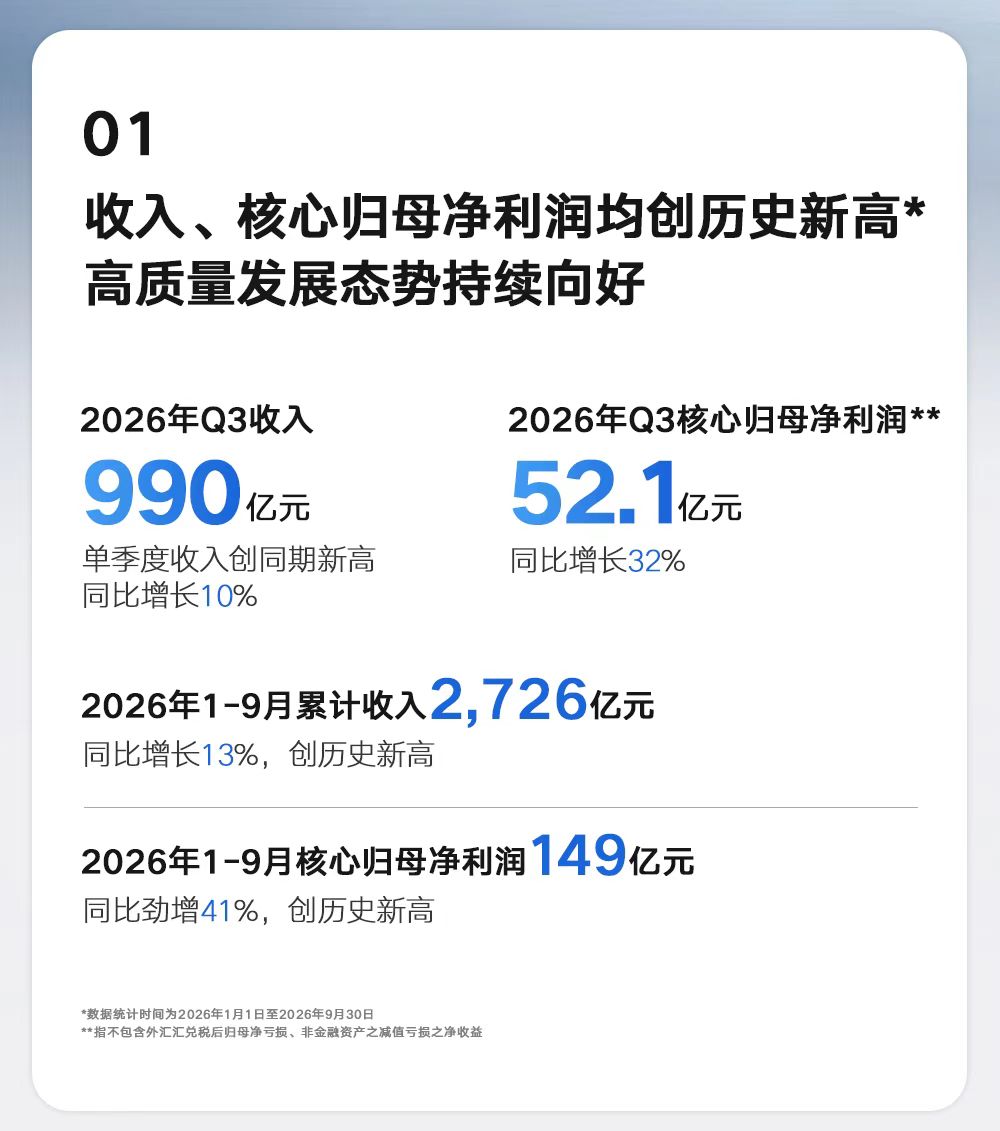
前三季度研发投入总额149亿元,在收入增长13%的情况下,研发总投入与去年同期基本持平。研发投入占收入比重5.5%,同比下降0.7个百分点;研发效率同比提升11%。研发费用化占比提升至40.7%,比去年同期的32.1%提升了8.6个百分点。
三个数字放在一起看,信号很清楚:研发费用率下降,不等于研发收缩。
总投入持平、收入增长13%、占比下降0.7个百分点,说明收入增长快于研发投入增长,研发投入的绝对额没有减少,只是被更大的收入盘子摊薄了,这是平台化复用的直接财务结果,同样多的钱,摊到更多车型、更多品牌、更多市场上,单位研发投入的产出效率自然提升。
研发费用化占比提升8.6个百分点,是另一个容易被忽略的信号,更多研发支出直接计入当期费用,而不是资本化后分期摊销,意味着当期利润承受了更大的费用压力,在这种情况下,核心归母净利润仍然增长41%,说明盈利质量的改善是真实的,不是靠资本化调节出来的。
研发端的财经信号不是“省钱”,是“同样多的钱摊到更多车型和品牌上”。平台复用和研发资源整合,提高了单位研发投入的产出效率,这是成本经济学里最健康的一种降本:不是砍投入,是提高投入的周转率。
#规模效应如何摊薄固定成本?#
平台复用要转化为财务结果,需要一个前提:规模。
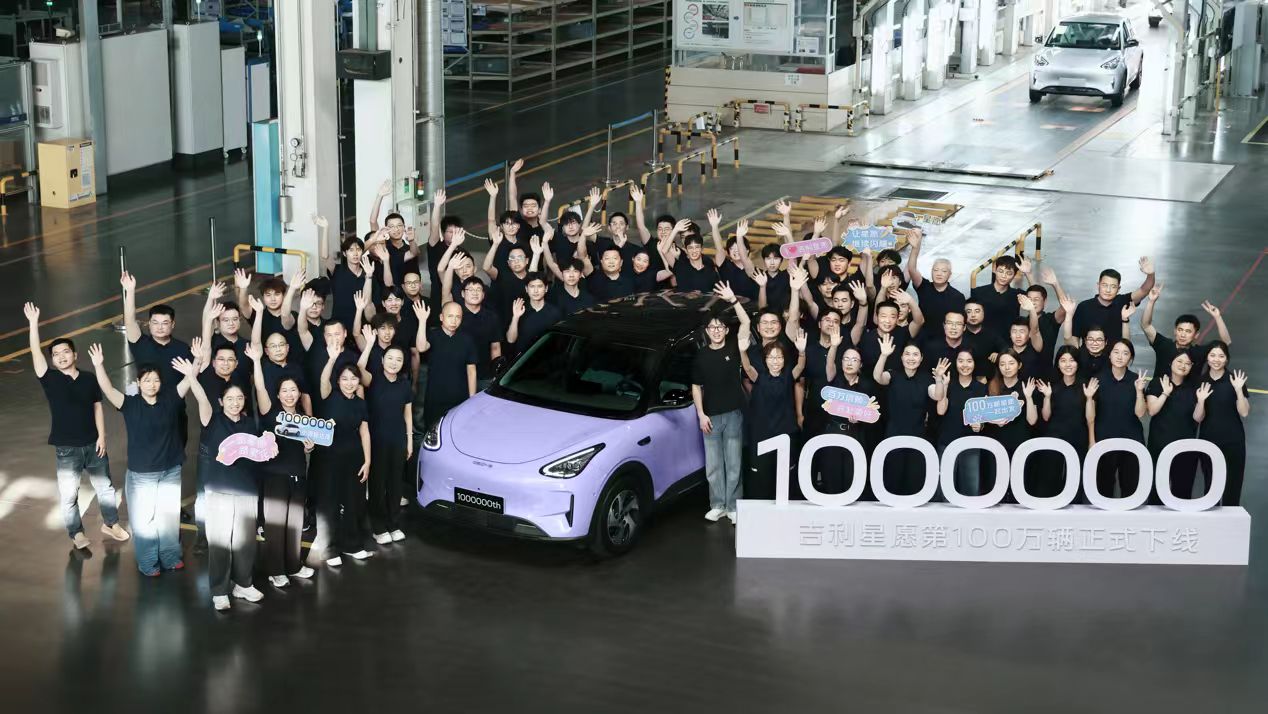
前三季度销量223.5万辆,同比增长3%;第三季度销量81.3万辆,环比增长14%,单看总量不算惊艳,但拆开看结构,规模基础在变厚。
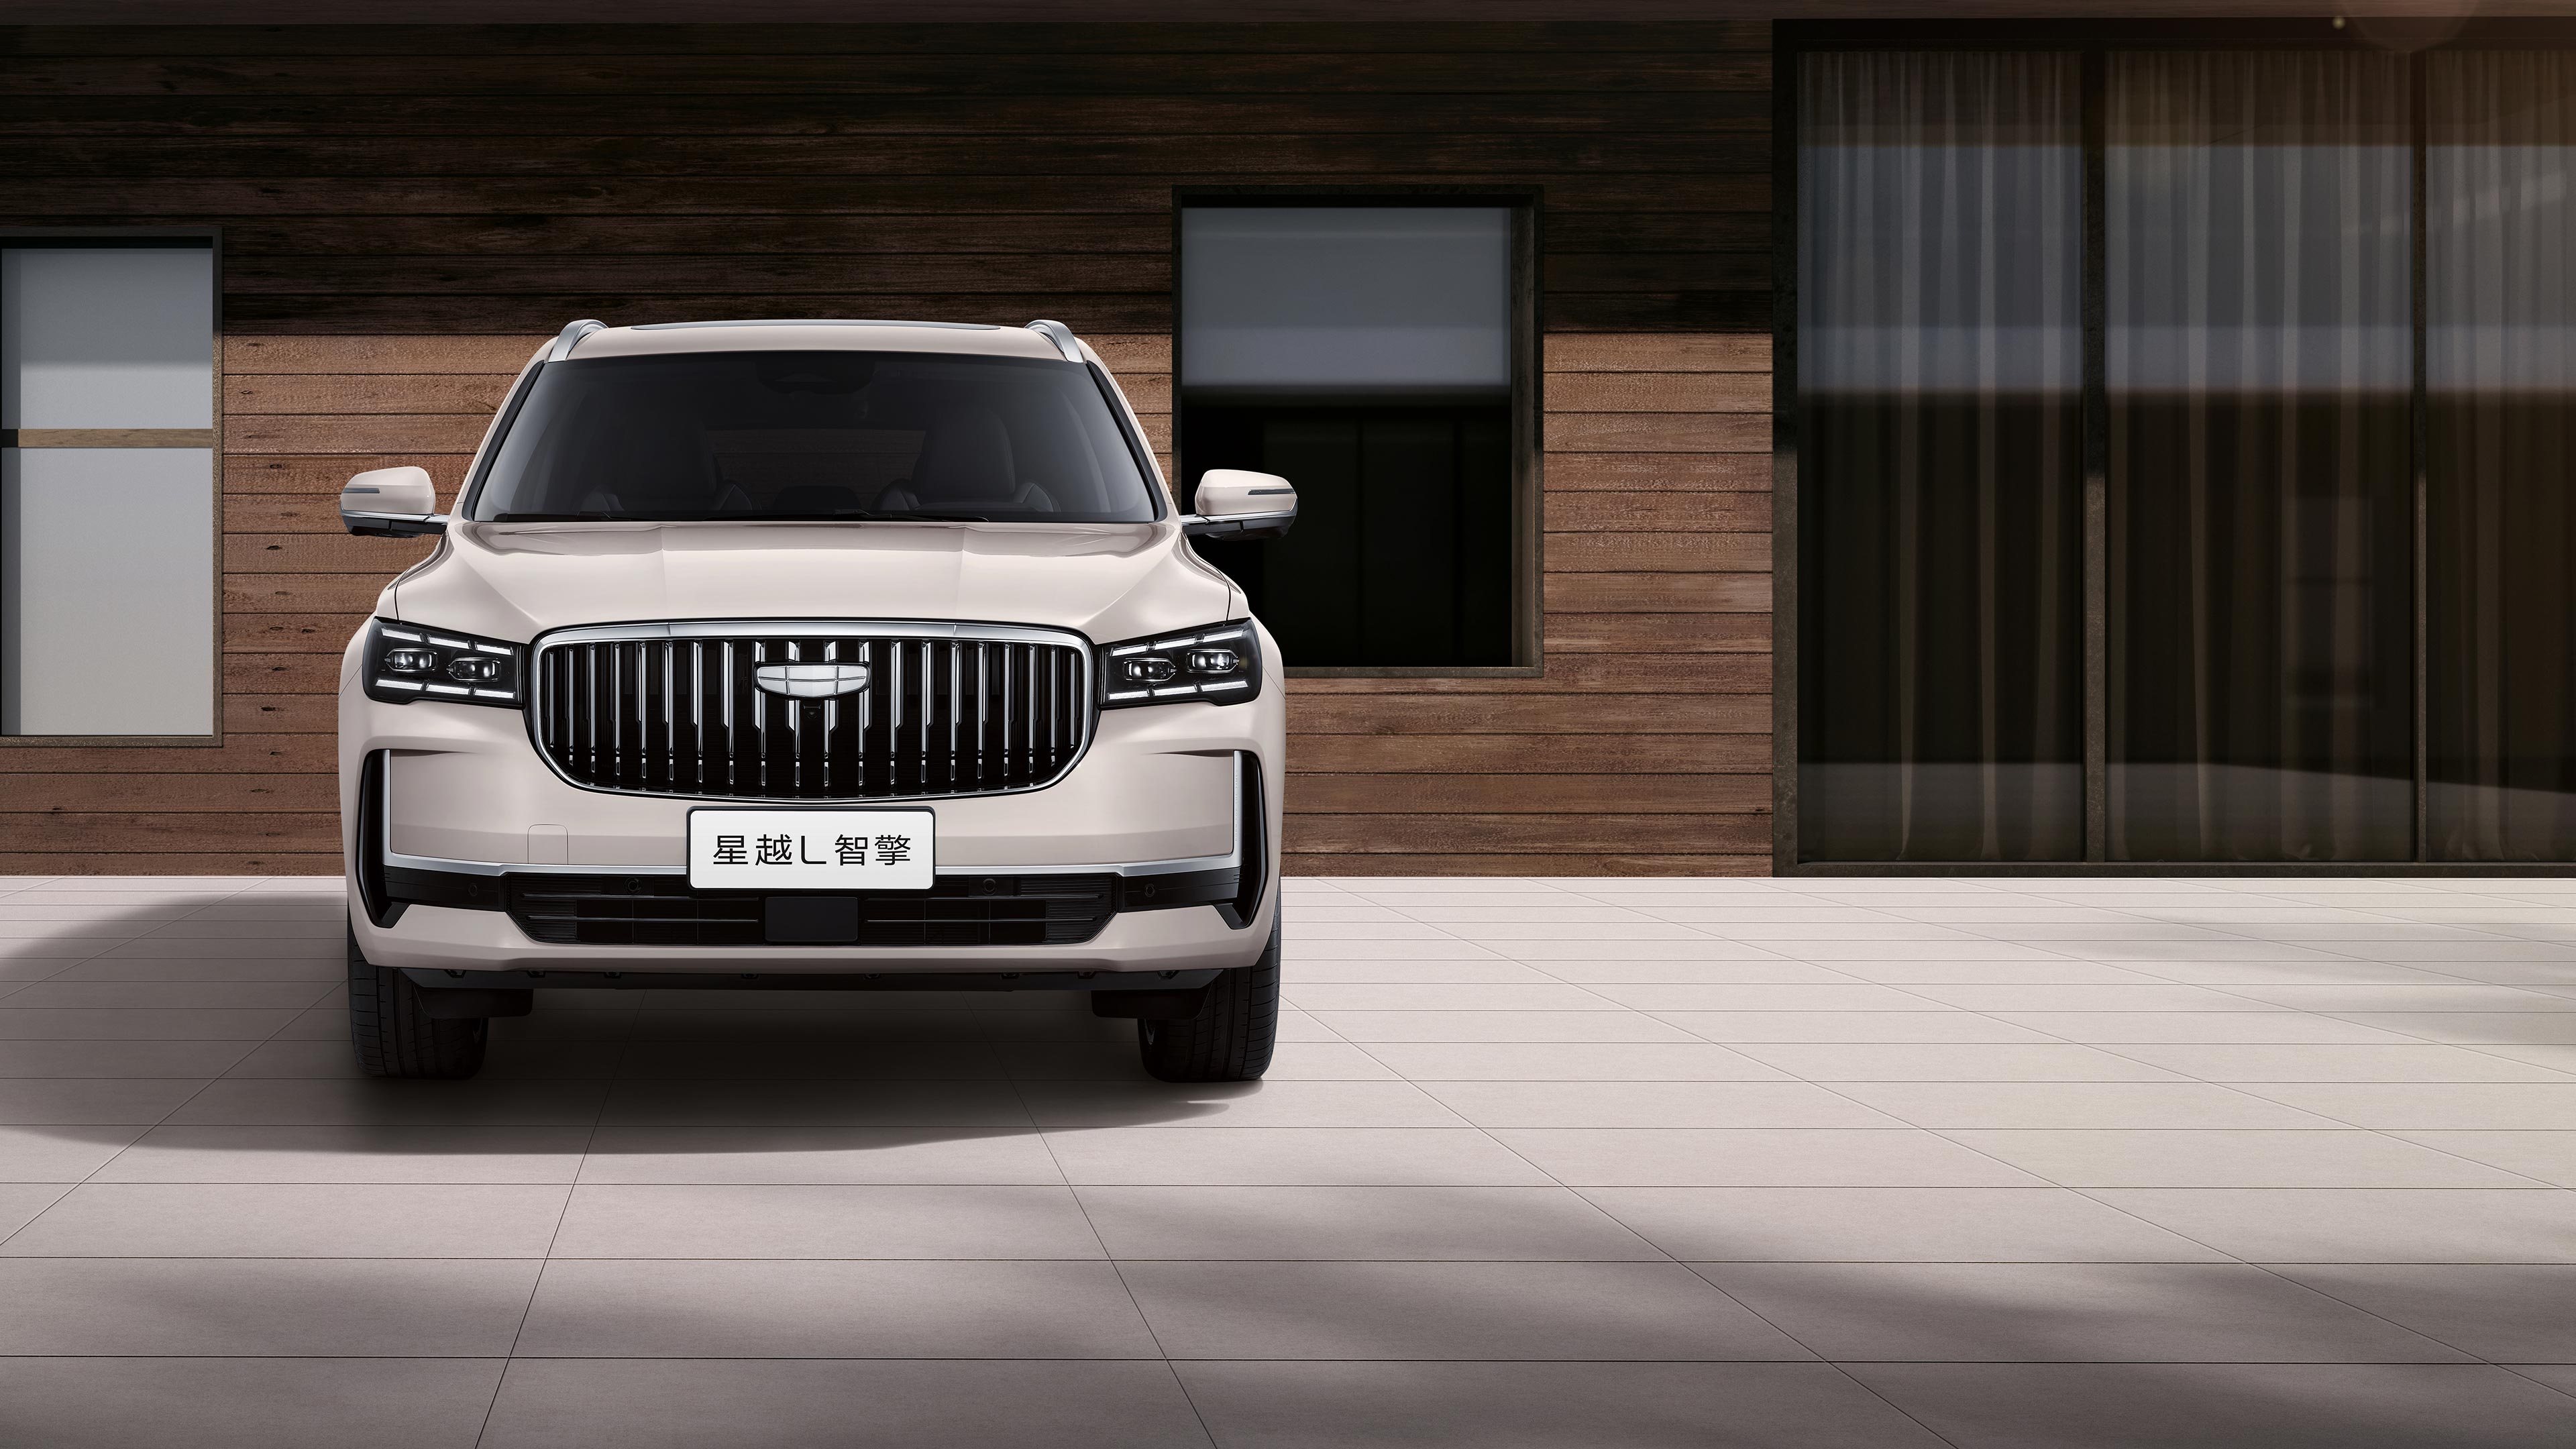
银河第三季度销量35.7万辆,环比增长27.2%,9月单月超13万辆,跻身新能源品牌第一梯队;极氪第三季度交付11万辆,同比增长108%,连续8个月同环比双增;领克9月销量超1.8万辆,新能源占比超九成;中国星第三季度销量29.3万辆,环比增长9%,稳居燃油车销冠。四个品牌,四个价格带,同时在放量。
协同机制也在同步收紧,2024年开始,吉利与沃尔沃、极氪、领克、银河形成大采购共享体系,采购议价能力随规模上升;8月初组建销售总公司,整合旗下品牌营销资源,销售费用率在海外高速拓展的背景下仍下降0.1个百分点;行政费用率降至1.6%,精益管理和AI提效的效果在报表上落地。
好处很直接,固定成本的分摊基数扩大,单车摊销下降;采购规模上去,单位采购成本下来;渠道和营销资源整合,重复投入减少,平台复用+供应链协同+规模放量,三者共同推动成本曲线下移,这是毛利率提升和单车盈利提升的供给侧解释。
#销量微增,利润为什么能大增?#
把前面的线索串起来,吉利当前处在三重经营杠杆的叠加期。
第一重,收入结构上移,极氪收入占比31.3%,海外销量占比约40%,单车均价提升12%至11.2万元,结构升级把收入曲线往上抬。
第二重,成本曲线下移,平台复用降低研发和采购的单位分摊,供应链协同提高议价能力,规模放量摊薄固定成本,成本曲线往下走。
第三重,费用纪律收紧,销售费用率降0.1个百分点,行政费用率降0.1个百分点,研发投入占比降0.7个百分点但总投入持平。费用端没有失控。
收入往上、成本往下、费用收紧,三股力量同时作用,利润增速自然显著高于销量增速,销量增3%,收入增13%,核心利润增41%,这就是是经营杠杆的最终结果。
电话会里有一个细节值得注意,第三季度股权激励费用环比增加2.7亿元,扣除这部分影响后,第三季度核心归母净利润54.8亿元,即便承担了额外的股份支付费用,利润仍然创历史新高,说明主营业务的盈利改善不是靠一次性收益撑起来的。
#成本优势能不能守住?#
平台化复用的成本优势,可持续性取决于四个变量。
第一,平台复用的深度能不能继续提升,四个品牌目前已经共享架构、动力、座舱、智驾和供应链,但复用的颗粒度还可以更细,银河TT、战舰700、领克900L、极氪2027款7X等新车陆续上市,同一套技术底座覆盖的车型越多,单位分摊越低。
第二,规模能不能持续放量,全年345万辆销量目标,出口突破100万辆,四季度中国星全面推进HEV化,银河M8上市,领克900L推出,极氪009光辉和2027款7X焕新。新车密集投放,规模基数继续扩大,固定成本摊薄的空间还在。
第三,供应链协同能不能深化,大采购共享体系已经运行两年,与福特、沃尔沃、雷诺的产能和供应链合作在推进。欧洲本地化供应链的成本目前比国内高70%到100%,但随着本地采购比例提升和规模上去,这个差距会收窄。
第四,费用纪律能不能保持,销售总公司整合的效果在8至10月已经显现,领克销量企稳、银河攀升、极氪放量、中国星稳步提升,组织协同的红利还有释放空间。
当下的汽车市场,价格战没有停,原材料价格在涨,欧盟关税和出口退税下调是明牌,但电话会里桂生悦的判断值得琢磨:政策退坡对体系能力强的公司是利好,因为竞争会从“搞花样”回到“拼体系”,在所有车企都面对同样的政策环境时,谁能把成本曲线压得更低,谁就能在价格战里活得更久。
#从“多品牌铺量”到“多品牌摊薄”#
吉利的三季报,其实给当下生存环境越来越恶劣的中国车企提供了一个成本端的样本参考。
过去几年,中国车企的多品牌战略,大多停留在收入端叙事:多一个品牌,多一个价格带,多一批用户,但多品牌在成本端的账,很少有人认真算,研发重复投入、采购分散、渠道重叠、营销资源内耗,这些成本在增长期被销量掩盖,在下行期就会暴露。
吉利跑通的逻辑是,多品牌不是简单叠加,是体系化分工;平台复用不是技术口号,是成本纪律。一套技术底座,四个品牌摊薄,研发总投入持平但效率提升,供应链协同降低采购成本,规模放量摊薄固定成本。
目前,行业在从“规模扩张”转向“质量竞争”,真正的护城河不是某一款爆款车,而是一套能把爆款车的技术底座摊到四个品牌、多个车型、多个市场上的能力,背后的原因就是,爆款车会过时,但平台化能力不会。
吉利的三季报证明了一件事:在价格战最惨烈的年份里,利润弹性不只来自卖得更贵,更来自摊得更薄,平台化复用的成本经济学,正在成为中国车企从规模增长走向质量增长的底层密码。