2026年的“金九银十”已过,这或许是近几年时间最冷淡的一个传统购车季。
乘联分会数据显示,9月国内狭义乘用车零售161.8万辆,同比大跌28.0%;10月预估约160万辆,同比降幅扩大到28.9%。传统旺季的拉动效应几乎消失,有统计数据显示,前10个月,全行业办了超过1600场发布会、推出900多款新车,密集的营销投入换来的却是终端零售的持续下探。
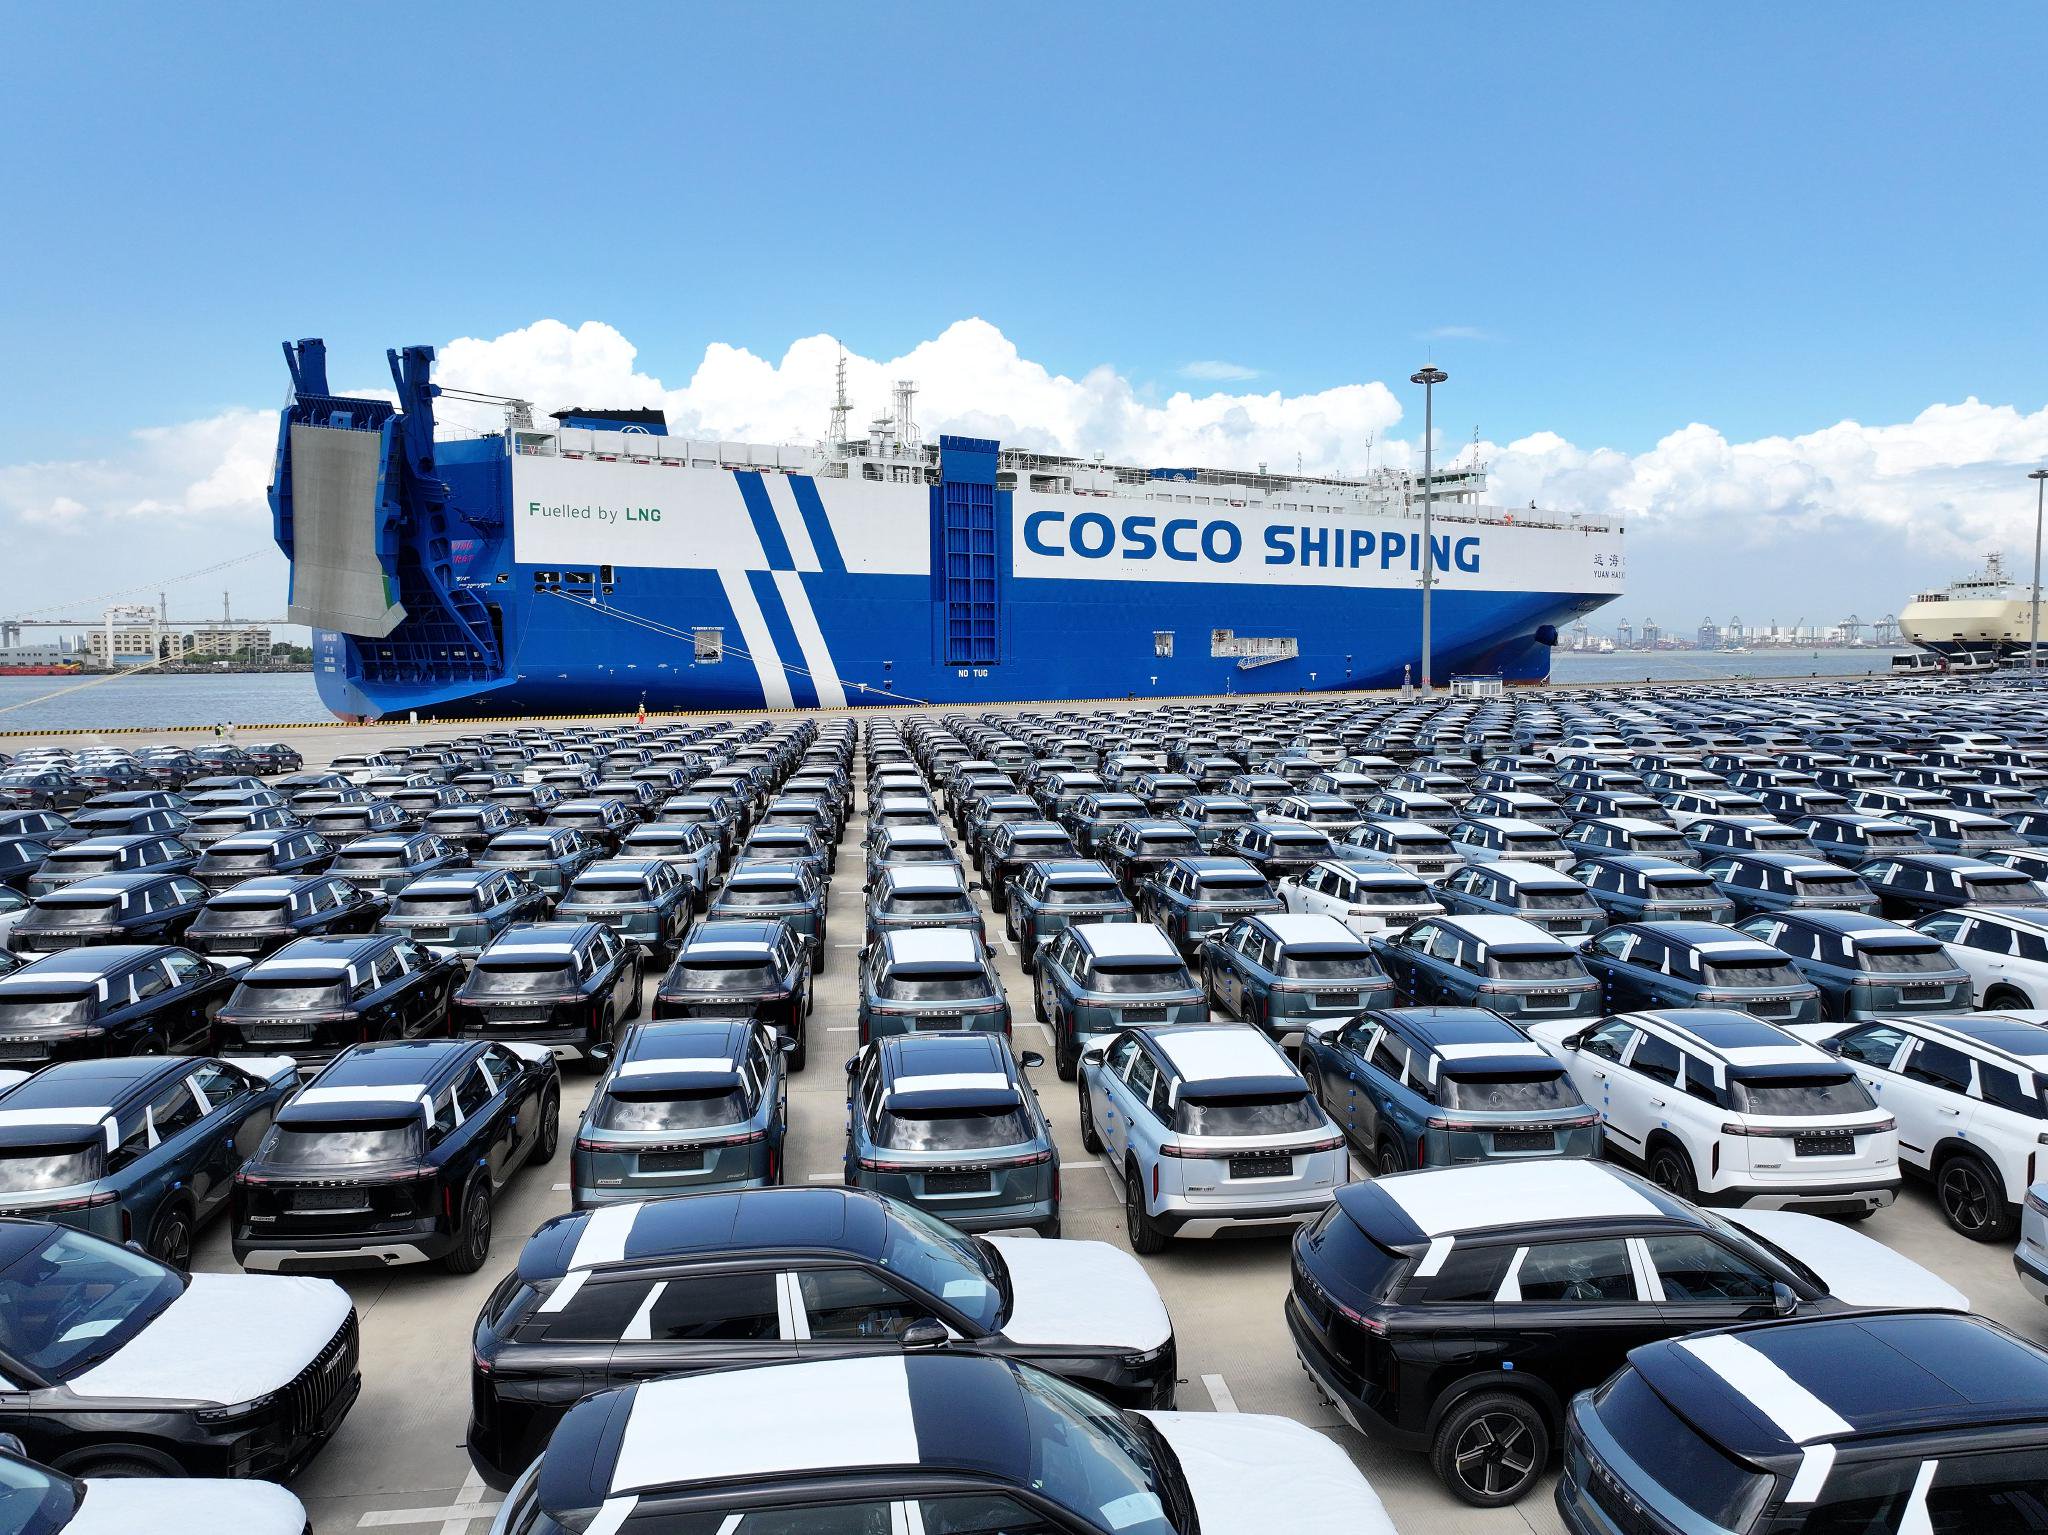
但同一时间,如果去看一些头部车企的海外销量数字,会以为中国汽车正在经历一个完全不同的季节。

比亚迪10月海外销售17.0万辆,同比翻倍,占总销量35%;1-10月海外累计150.7万辆,同比增长93%,而同期本土累计销量211.4万辆,同比下降28%。奇瑞前三季度出口149.91万辆,占总销量超过七成,单季出口占比一度达到76%。吉利第三季度出口32.2万辆,同比增长187%,出口占比升至39.7%,但国内批发销量同比下降25%。
如果只看销量结构,这似乎是一个“东方不亮西方亮”的稳健故事,但把利润结构摆进来,故事的内容就发生了改变。
吉利第三季度,海外销量占比39.8%,却贡献了92.9%的净利润,国内销量占比60.2%,利润贡献只剩7.1%;比亚迪国内单车利润数千元,海外单车利润接近1.6万元;上汽海外单车利润是国内同款车型的5倍以上,按78万辆出口量估算,海外业务贡献毛利润约200亿元,是集团当季净利的40倍以上。
所有人都在说,海外市场成了中国车的新增长引擎,这句话说得是对的,但或许只说了一半,因为在这个新增长引擎背后,是当下国内盈利惨淡的现状,在这种情况下,国内市场连“薄利”都难以维持的时候,出海就不再是一个“增长选项”,而是一个“生存依赖”。
#全球化背后,究竟是扩张还是依赖?#
很多人会有这样一个疑问,按理说中国车现在的新能源和智能化和海外车企拉开了一些差距,这个时候出海难道不应该用扩张这个词来形容吗?怎么会用一个更偏向于负面意味的“依赖”?
先看一组数据,2026年前三季度,汽车行业累计利润2675亿元,同比下降23%,销售利润率仅3.3%;整车制造环节的利润率更是低至1.5%,创近十年新低,按前三季度产量粗略计算,平均单车利润约1145元;而作为传统旺季的9月,单月利润率跌到1.4%,单车利润只有464元,卖一台车赚的钱,可能都不够付一趟跨城物流。
行业利润率从2017年的7.8%一路走低,2024年4.3%,2025年4.1%,2026年前三季度3.3%,已经低于全国规模以上工业企业的平均水平,在这样的利润数据下,国内业务很难独立支撑一家车企的研发投入、产能折旧和渠道成本,但海外市场恰好提供了一个完全不同的定价环境。

比亚迪Atto 3在国内售价约14万元,在欧洲约3.8万欧元、折合29万元,扣除关税和物流后,单车利润仍有显著优势;奇瑞海外业务的毛利率比国内高出约10个百分点,前三季度净赚146亿元,单车盈利结构持续改善。
高盛等机构测算,中国车企海外出口利润率整体比国内高出40%以上;摩根大通预测,到2030年海外单车净利润约2万元,而国内约6000元。
扩张和依赖,这两个词的背后其实是两种生存模式,有的车企在海外卖到总销量的七八成,依然是行业眼中健康的全球化;有些企业海外只占三四成,但或许已经患上了依赖症,对此,其实有一个简单的判定标准,就是海外利润是不是国内业务能够正常运转的前提?
此时我们不妨看一看那些在全球完成布局的车企,丰田可以说是最标准的参考和对比,2025财年,丰田全球销量超过1100万辆,日本本土销量只占很小一部分,但日本市场贡献了营业利润的61.6%,本土利润率高达14.5%,北美市场的利润率只有0.5%。
换句话说,丰田的本土业务本身就是一个强大的利润中心,海外扩张是在自身盈利的基础上寻找增量,海外利润是自身盈利的放大器,而不是补充和替代,日本市场卖得少,但赚得厚;海外卖得多,但利润率未必更高,这种结构就意味其即便某个海外市场出现波动,本土的利润底盘依然稳固。

中国车企当前的结构,与丰田对比来看,恰恰是相反的,国内市场卖得最多,但几乎不贡献利润;海外卖得少一些,却贡献了利润的大头,前面我们已经提到了一些车企海外利润对于其盈利的支撑,那么这些数据也明确反映出现在很多中国车企国内业务失血的同时,依靠海外利润来输血。
这个时候,再看前面的问题就很好理解了,国内卖车不赚钱甚至亏钱,海外卖车赚钱;国内销量下滑留下的利润缺口,用海外利润来填,2026年前三季度,中国汽车出口在欧盟反补贴关税、土耳其额外关税、泰国本地化挂钩等多重壁垒之下,依然保持了60%以上的增速,出口成了稳定行业大盘的压舱石,也成了利润表上唯一还在扩张的部分。
如果一个企业的利润来源高度集中于一个它并不拥有定价权、也不掌握规则制定权的市场,那么这种利润就不再是增长的红利,而是生存的买命钱,生存不同于战略的规划,属于一个被动行为,正因如此,中国车的出海依赖需要被正视。
#血包越来越贵,海外已不是避风港#
如果海外市场是一个可以无限汲取的利润池,那么就算“依赖”也无可厚非,毕竟本身未必是坏事,赚钱怎么都是赚,但是现在的问题在于,海外市场输血的这个血包正在变得越来越贵,而且“涨价”的速度堪比起飞。
首先,就是近几年一直被提及的关税,如果说过去的关税还是停留在贸易工具的层面,那么现在其已经形成了制度壁垒。
欧盟对中国纯电动车征收的反补贴税,比亚迪17.0%、吉利18.8%、上汽35.3%,叠加基础关税后最高综合税率超过45%,2026年中欧达成的价格承诺机制,表面上是关税的替代方案,实质是“最低进口价格加年度出口量上限”的变相配额,每款车型单独定价,卖得便宜不行,卖得太多也不行;
土耳其的玩法更直接:在10%基础关税上再加40%,然后告诉你“来建厂就免掉那40%”,这种手段已经不是贸易摩擦的范畴,而是用关税逼你把产能、就业和技术留在海外市场的境内。
其次,过去本地化成为了海外市场的准入门槛,像东南亚的泰国市场,EV3.5政策就有规定,2026年车企若想获得新能源补贴,进口与本地生产的比例必须达到1:2,2027年升至1:3;电池成本中进口部分需降至10%以下,直接倒逼宁德时代、国轩高科等电池企业以合资形式落地泰国。
欧盟《工业加速器法案》的方向同样明确:70%零部件本土化、49%持股红线、公共采购“欧洲原产”优先,过去出海是“把车运过去”,现在出海是“把人、钱、供应链一起搬过去”。建厂的钱从哪来?从国内利润里出,但国内利润已经薄到不能再薄。

最后,随着中国车的出海,中国车市玩得飞起的那套内卷手段也被一同出口到海外,随着海外市场蓝海的逐渐消退,出去就赚钱的时代已经终结,出海也不再是车企回避国内市场内卷的最优解,东南亚市场已经显现价格内卷态势。
泰国市场,2026年初中国品牌电动车掀起价格战,部分车型降价幅度超过30%,直接引发当地消费者对残值和售后保障的投诉,国内那套“以价换量”的打法被复制到海外,但是需要注意的是,海外市场的利润率就会以比国内更快的速度塌陷,因为海外市场没有国家相关政策来给你托底。
当这三重因素相互叠加,后续的预期其实已经能够预见,海外市场的“利润窗口”不是永久的,它正在以比大多数人预期更快的速度收窄,依赖一个正在变贵的血包,可能突然某一天输血就突然断供了,这个风险与后果可能比国内的情况还要更糟。
#依赖症的解药,到底谁能开出?#
为什么中国车企会在短短两三年内,从“出口是锦上添花”走到“利润靠海外续命”?根源不在海外市场太赚钱,而在国内市场太不赚钱。
现在车企普遍有一种惯性思维,既然欧洲在收紧,那就去东南亚、中东、拉美;既然整车出口受阻,那就去建厂。这当然是对的战术调整,但它回避了一个更根本的问题:如果国内业务始终无法恢复造血能力,换一个地方,依赖就会消失吗?
答案是否定的。因为依赖的本质不是“依赖某个特定市场”,而是“依赖外部利润来弥补内部亏损”这个结构本身,只要国内业务还在以亏损换规模,海外利润就必然被持续抽回,海外体系能力就必然建设不足,政策风险和经营风险就必然累积,换一个市场,只是把同一个结构复制到另一个地方。
丰田的经验之所以值得认真对待,不是因为它海外卖得多,而是因为它在海外卖得多的同时,本土业务始终保持着强大的利润创造能力,日本市场只占丰田全球销量的一小部分,却贡献了超过六成的利润。
这意味着丰田的全球化是“利润的输出”,用本土赚到的钱去支持海外扩张,而不是用海外的钱来填补本土的亏损,输出的利润可以用于建厂、建渠道、建品牌,形成正向循环;输入的利润只能用于填窟窿,永远无法转化为海外竞争力。
中国车去要走出依赖,第一步不是找到下一个关税更低、政策更宽松的市场,而是让国内业务重新具备“卖一辆车、赚一份合理利润”的能力。

这需要供给端的收缩,也就是减少无效的新车投放,把资源集中在真正有差异化价值的产品上;同时需要竞争逻辑的转换,从“谁的价格更低”转向“谁的产品更值得那个价格”;当然,也需要渠道和产业链利润的重新分配,让经销商、供应商和整车厂都能在价值链中获得可持续的回报。
后续一段时间内,中国车出海的依赖或许还会加重,目前预计2026年全年出口有望突破1000万辆,2027年国内车市即使探底回暖,利润率的修复也会滞后于销量的修复,海外市场在未来两到三年内仍然是头部车企利润表上最重要的支撑项。
中长期看,依赖的可持续性取决于海外本地化利润的兑现速度,当中国车企在匈牙利、西班牙、泰国的工厂开始产出利润,海外利润从“贸易利润”变成“本地化经营利润”,依赖的性质才会从“被动输血”转向“主动造血”。
但这个过程需要时间和资本,在这段时间当中,国内基盘的失血速度,可能比海外本地化利润的兑现速度更快,那么这段时间同时也是一个良性的淘汰过程。归根结底,出海依赖的真正解药,在车企自己的研发预算表里,在单车利润表里,在那些决定“造一辆好车能不能赚到钱”的国内产业条件里。
海外市场救不了国内造血能力的衰退,它只能为造血能力的恢复争取时间,如果这个时间窗口被用来继续内卷,而不是修复国内业务的利润结构,那么出海依赖可能不会让车企的财务回归到健康状态,反而会让其进入更深的下行漩涡。