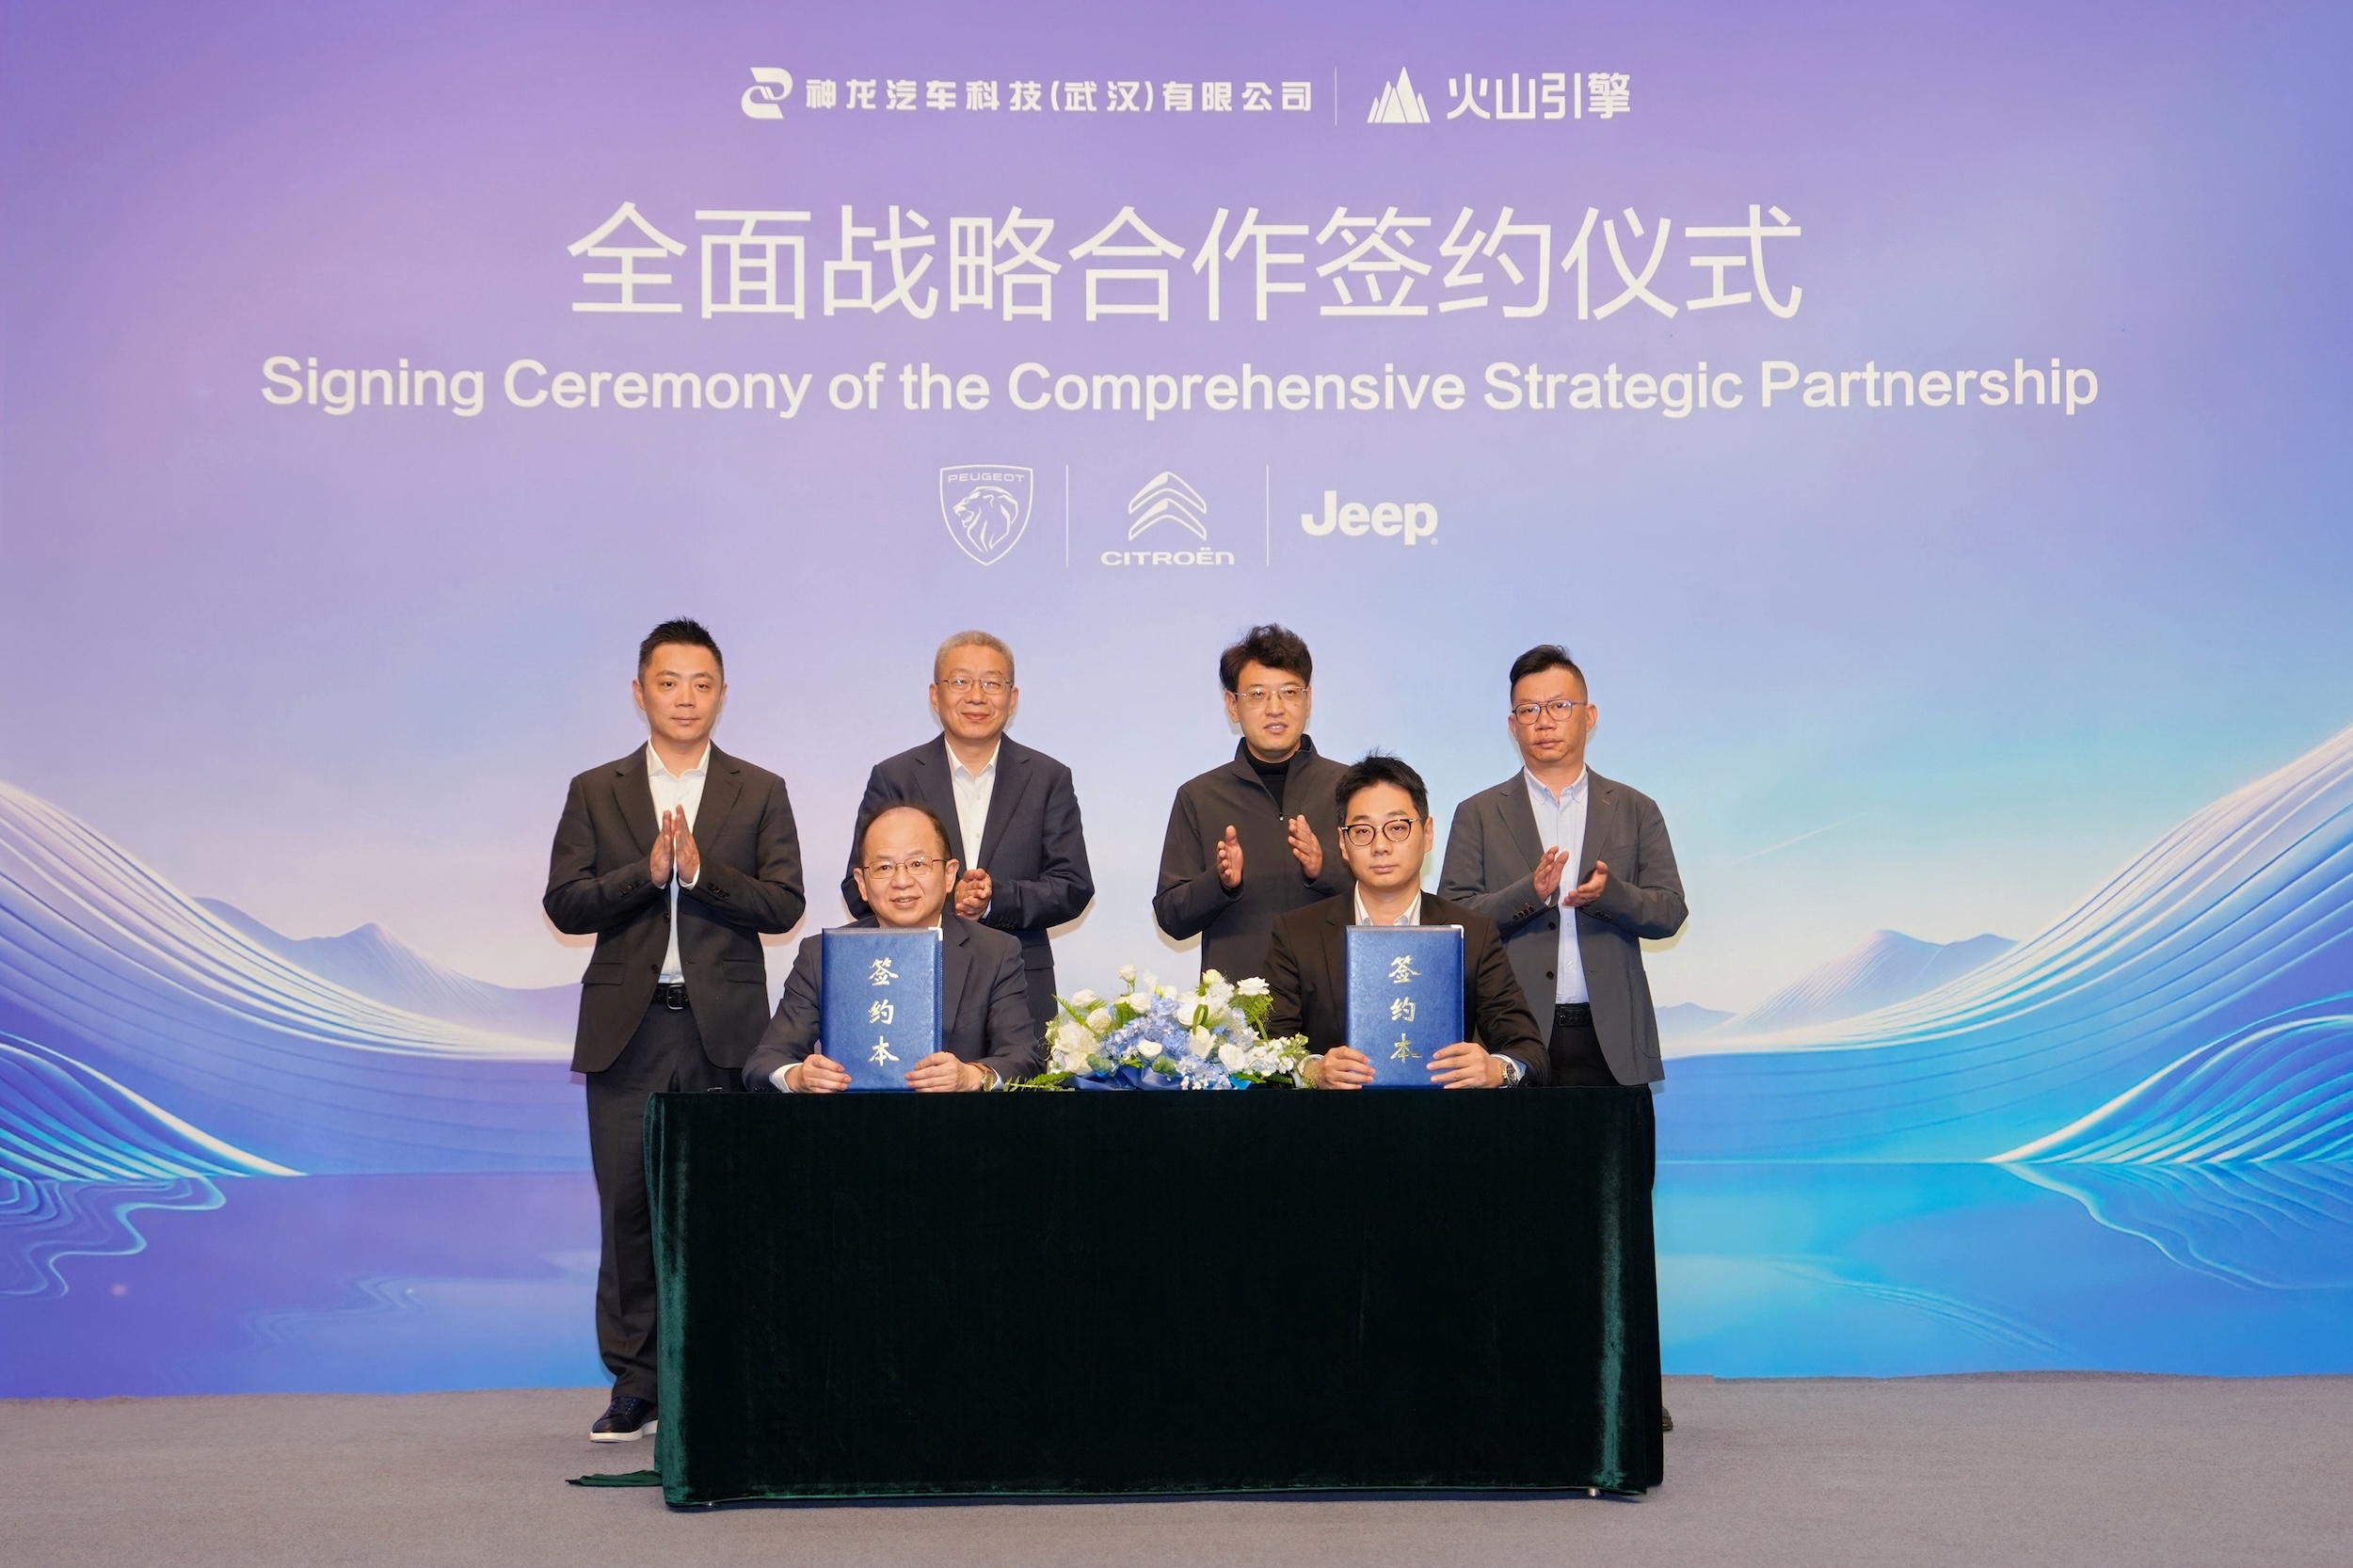
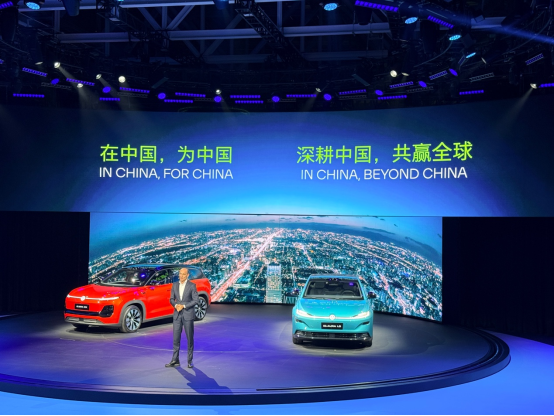
2026年11月11日,北京,神龙科技与火山引擎签署全面战略合作协议,神龙成为合资品牌中首家与火山引擎实现全链路深度共创的车企。
根据协议,火山引擎的AI能力将被引入产品研发、用户体验、市场营销、企业管理及海外业务等各个环节,目标是“打造AI原生的智能科技企业”。

如果只看这场签约的规格和措辞,它像是一次标准的“合资车企拥抱中国智能化供应链”的公关动作,但结合神龙在中国汽车产业当中的角色和未来目标,这或许是中国合资车企四十年历史上一次罕见的结构性转身。
神龙汽车2015年巅峰年销71.1万辆,2025年降至5.15万辆,2026年8月,神龙科技以81.95亿元注册资本另立新主体,东风、Stellantis、地方国资六方出资,承接新能源业务运营,老神龙仅保留制造职能。
按照规划,2027年起投放4款新能源车型,2028年目标约20万辆,此次签约仪式后的采访环节,神龙汽车有限公司副董事长、总经理吕海涛给出的销量结构更值得玩味:未来海外占70%,国内只占30%。
一家中国的合资公司,未来押在海外,这就说明神龙科技的这场“二次创业”不仅仅是一次扩张,而是一次在旧模式上的结构重建,重建的核心不是造什么车,而是合资公司后面应该怎么活?
#神龙的下一步,究竟要怎么走?#
过去四十年,中国汽车合资模式的底层逻辑只有一条:外方出技术、出品牌,中方出市场、出土地、出产能,技术从海外流向中国,利润从中国流回海外,这套逻辑在燃油车时代运转顺畅,因为技术代差是真实存在的,中国市场用空间换来了时间。
但到了新能源和智能化阶段,这条逻辑正在被重写。
中国在电池、电驱、智驾算法和智能座舱上的迭代速度,已经超过了传统跨国车企的全球研发节奏,合资品牌在智能化上的普遍状态是:车机生态封闭、OTA迭代迟缓、座舱停留在“加装大屏的表层改造”,当消费者用钱包投票时,主流合资品牌的市场份额从2020年的超过60%滑落至2026年的不足25%。
在这个背景下,合资的下一程只有两条路。

一条是继续“引技术造车”,把外方全球平台拿到中国做适配,用品牌余温换销量;另一条路是“建能力、换渠道”,用中国已经成熟的新能源和智能化能力,去置换外方在全球市场上的品牌资产和渠道网络。
神龙科技选择的是后者,而且比多数合资品牌走得更远。
吕海涛把这条路径定义为“合资3.0”的“自主合资模式”,他的原话是:“我们把‘自主’放在‘合资模式’之前,核心是主导权和话语权的转变。”在传统的双边合资架构里,中方是市场的提供方,外方是能力的提供方。
在神龙科技的结构里,角色被重新排列,东风提供三电系统、电子电气架构和智能驾驶技术底座,Stellantis输出标致、Jeep的品牌IP和全球销售网络,神龙汽车退居制造环节,这不是一次简单的“以市场换技术”的逆向版本,而是中国合资车企第一次试图用自己掌握的技术能力,去激活外方手里那些在中国市场已经贬值、但在全球市场仍然有价值的存量资产。
Stellantis在华燃油车业务已经收缩到年销不足10万辆的规模,Jeep品牌在华两次国产化均以退出收场,但Stellantis在全球,尤其是欧洲、拉美和中东,拥有一张成熟的经销商网络。
神龙科技要做的,是用中国的成本和智能化能力,在这张网络上重新填装产品,如果这条路跑通了,它就为合资模式提供了一个全新的生存样本,不再是中国市场换外国技术,而是中国能力换全球渠道。
#70%海外销量,神龙的底气是什么?#
吕海涛提出的“海外70%、国内30%”的销量结构,是这场转型中最具战略远见、也最值得拆解的一步。

传统合资公司的销量结构是反过来的,国内市场是绝对主体,海外业务最多是锦上添花,神龙把这个比例倒过来,意味着它不再把中国视为一个需要“夺回”的市场,而是把中国视为一个面向全球的制造和研发基地。
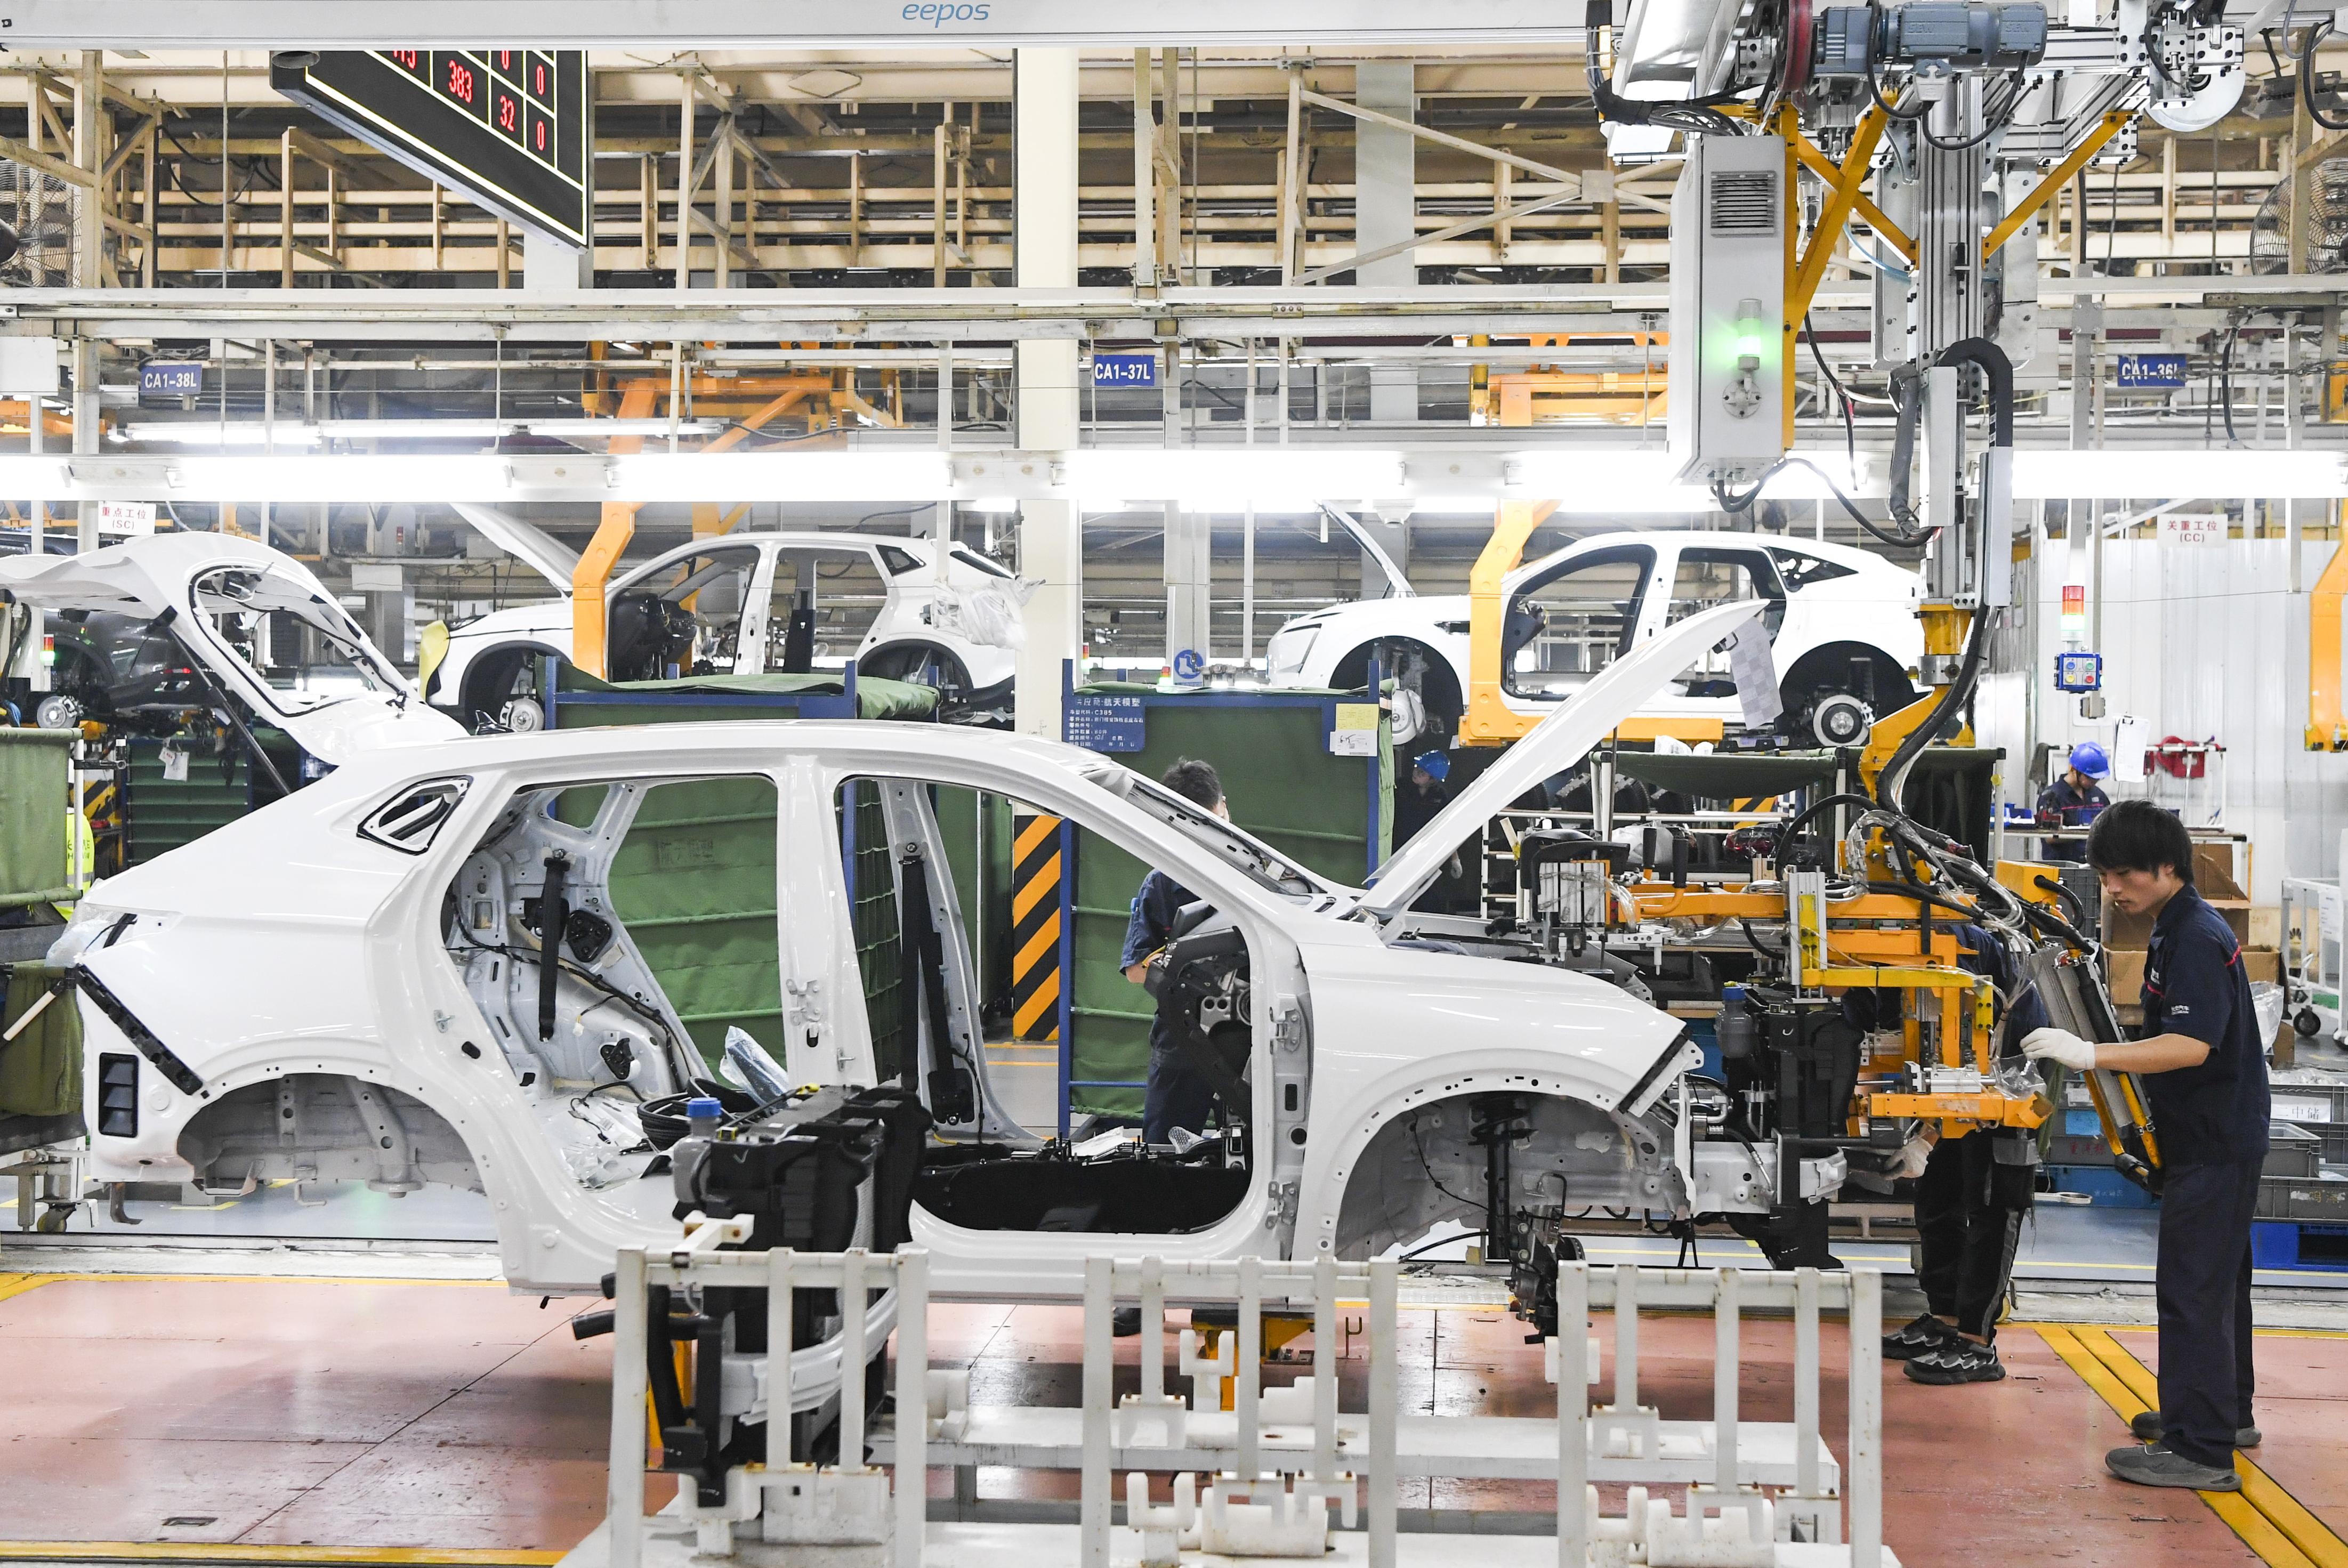
武汉工厂的角色从服务中国市场的产能变成服务Stellantis全球产品规划的供应点,按照协议,2027年起武汉工厂将量产两款标致品牌新能源车和两款面向全球市场的Jeep品牌新能源产品,依托Stellantis全球渠道销售。
这套逻辑具备足够强的合理性,Stellantis的2030年目标是在欧洲实现100%纯电销售、美国50%,但它的电动化进程并不轻松,全球市场份额不升反降,它需要一款在成本和智能化上有竞争力的产品来填充全球渠道,而中国供应链恰好能提供这个东西。
神龙科技的角色,是这条中国能力输出全球渠道链路的中转站,从神龙自身的条件来看,这个战略选择有其内在逻辑。
武汉工厂拥有成熟的制造体系和品控能力,东风在新能源三电和智能化领域的技术储备已经过市场验证,Stellantis的全球渠道和品牌资产,三者的组合不是凭空想象,而是对既有资源的重新排列。
#AI为什么是“二次创业”的第一突破口?#
在所有可以切入的方向里,神龙选择AI座舱作为转型的第一落点,逻辑上是最顺的。
因为智能化是合资品牌最短的那块板,而AI座舱是补齐这块板成本最低、见效最快的路径,行业数据显示,2026年一季度国内乘用车智能座舱渗透率已达83%,新能源车更是到了94.5%。但合资品牌的座舱体验长期落后于中国品牌,车机卡顿、语音识别不准、生态封闭是普遍问题。
在这个维度上,神龙不需要从零自研,它需要的是一个足够强的技术底座,把这块短板一次性拉到及格线以上,然后在这个底座上做品牌差异化。

火山引擎提供的恰好是这个底座,更关键的是,火山引擎具备全球部署能力,在欧洲等主要市场的大模型本地化部署已同步推进,这直接匹配神龙“在中国开发、面向全球销售”的需求,如果神龙选择一个只服务中国市场的AI供应商,它的全球化战略在技术层面就会先天缺一条腿。
但AI座舱真正的价值,不在于有没有,而在于是不是又一个同质化的AI?行业里有一个被反复引用的判断:座舱同质化率超过95%,如果所有品牌都用上大模型、都能语音控车、都能做场景推荐时,AI本身就不再是差异化,而是标配。
神龙对此的解法是“统一技术底座+品牌专属定制”,底层大模型架构和端云算力体系统一,但标致、雪铁龙、Jeep各自拥有独立的交互人设、UI设计、唤醒词和场景响应逻辑。

标致侧重设计与驾控,雪铁龙侧重舒适,Jeep侧重专业越野,同一个指令在不同品牌上的回应语气和服务逻辑都会不同,这套逻辑的方向是,它没有试图用一个统一的AI去覆盖所有品牌,而是让AI成为每个品牌基因的放大器,在一个座舱体验高度趋同的市场里,“让AI学会做标致”比“让AI学会做一切”更有可能形成真正的差异化。
AI对神龙更大的价值,可能不仅仅存在于产品端,而在企业端。
按照后续规划,神龙会将AI引入研发、营销、管理和海外业务,意味着神龙可以用更少的人、更短的周期去完成过去需要庞大组织才能完成的工作,对于一个正在“二次创业”、需要轻装上阵的公司来说,组织效率的提升比座舱里多一个语音助手重要得多。
这也是火山引擎“全链路共创”区别于普通“技术采购”的核心,它提供的是一套让一家传统合资公司跑得更快的操作系统,而不是一套孤立的座舱软件。
在此之上,还有一个关键点需要被关注,也就是神龙要打造一个开放的生态。神龙科技在合作框架中明确,火山引擎承担“智能底座”角色,而非排他性供应商;智驾与座舱的技术打通不存在核心障碍,未来还将持续引入更多优质合作伙伴。
这个设计的意义在于,它避免了合资公司在智能化转型中陷入“绑定单一供应商”的被动局面,在一个技术路线快速迭代的市场里,保持供应链的开放性和可替换性,本身就是一种战略弹性。

全球化合规是另一块底层支撑,神龙科技与火山引擎的合作明确了“端侧优先、最小必要”的数据安全原则:用户数据优先留存本地,非必要不上云;需上云的数据做脱敏分级管理;车辆控制类指令均在本地安全框架内闭环。
针对欧洲核心市场,采用本地模型部署模式,完全满足当地监管要求,这套合规体系的价值,在欧盟《工业加速器法案》和碳边境调节机制持续收紧的背景下会被持续放大,中国车企出海最大的隐性成本,不是关税,是合规,神龙把合规能力前置到技术架构里,而不是等产品要出口了再去补课,这个顺序神龙已经比其他出海车企理得更清晰且更快。
把神龙科技的转型放到整个合资阵营的坐标系里看,它的独特性不在于技术选择,而在于身份的选择。
大众选择与小鹏联合开发电子电气架构,丰田选择在铂智3X上大规模采用中国供应链但保留日方核心把控,本田选择把产品定义权下放给中国团队,这些路径的共同点是:合资公司仍然以“在中国卖车”为核心目标,中国能力是服务于这个目标的工具。
神龙科技走得更远,它把中国能力定义为全球竞争力的来源,把合资公司定义为全球价值链中的一个能力节点,而不是一个区域销售公司,70%海外销量、武汉造全球销、Stellantis渠道分发,这套结构如果跑通,就能证明一个以中国技术能力为底座、以全球品牌和渠道为杠杆的新合资模式能够成立。