2026年的合资品牌,所讨论的已经不再是“能不能造新能源车”这个问题,而是在聚焦造出来之后,靠什么活下去,以及靠什么活得不像一个正在退场的角色。
先看一组数字,2020年,合资品牌在中国乘用车市场的份额是61.6%;到2026年6月,合资与外资合计只剩24.5%;同期全国新能源零售渗透率62.8%,自主品牌新能源渗透率81.8%,主流合资品牌停在11.9%。
这不是某一个品牌的滑落,而是一个传统结构在新旧能源交替之中的断裂,在这个处境下,合资品牌的应对路径正在分化。
广汽丰田铂智3X走的是“深度本土化供应链加低起售价”的路:华为电驱、鸿蒙座舱、Momenta智驾,限时权益价一度下探到9.48万元,15个月累计突破11万台,6月单月7895辆,是合资纯电唯一持续走量的车型。
这条路径已经被验证有效,但它证明的是“合资能造出有人买的新能源车”,而不是“合资新能源找到了可持续的活法”。用中国供应链把成本压下来,再把车塞进自主品牌的核心价格带,本质上仍然是在价格和配置的同一维度上竞争,只不过参与竞争的工具从全球平台换成了本土采购。
这条路能赢,但赢得辛苦,而且随时可能被下一个更便宜的对手追上。

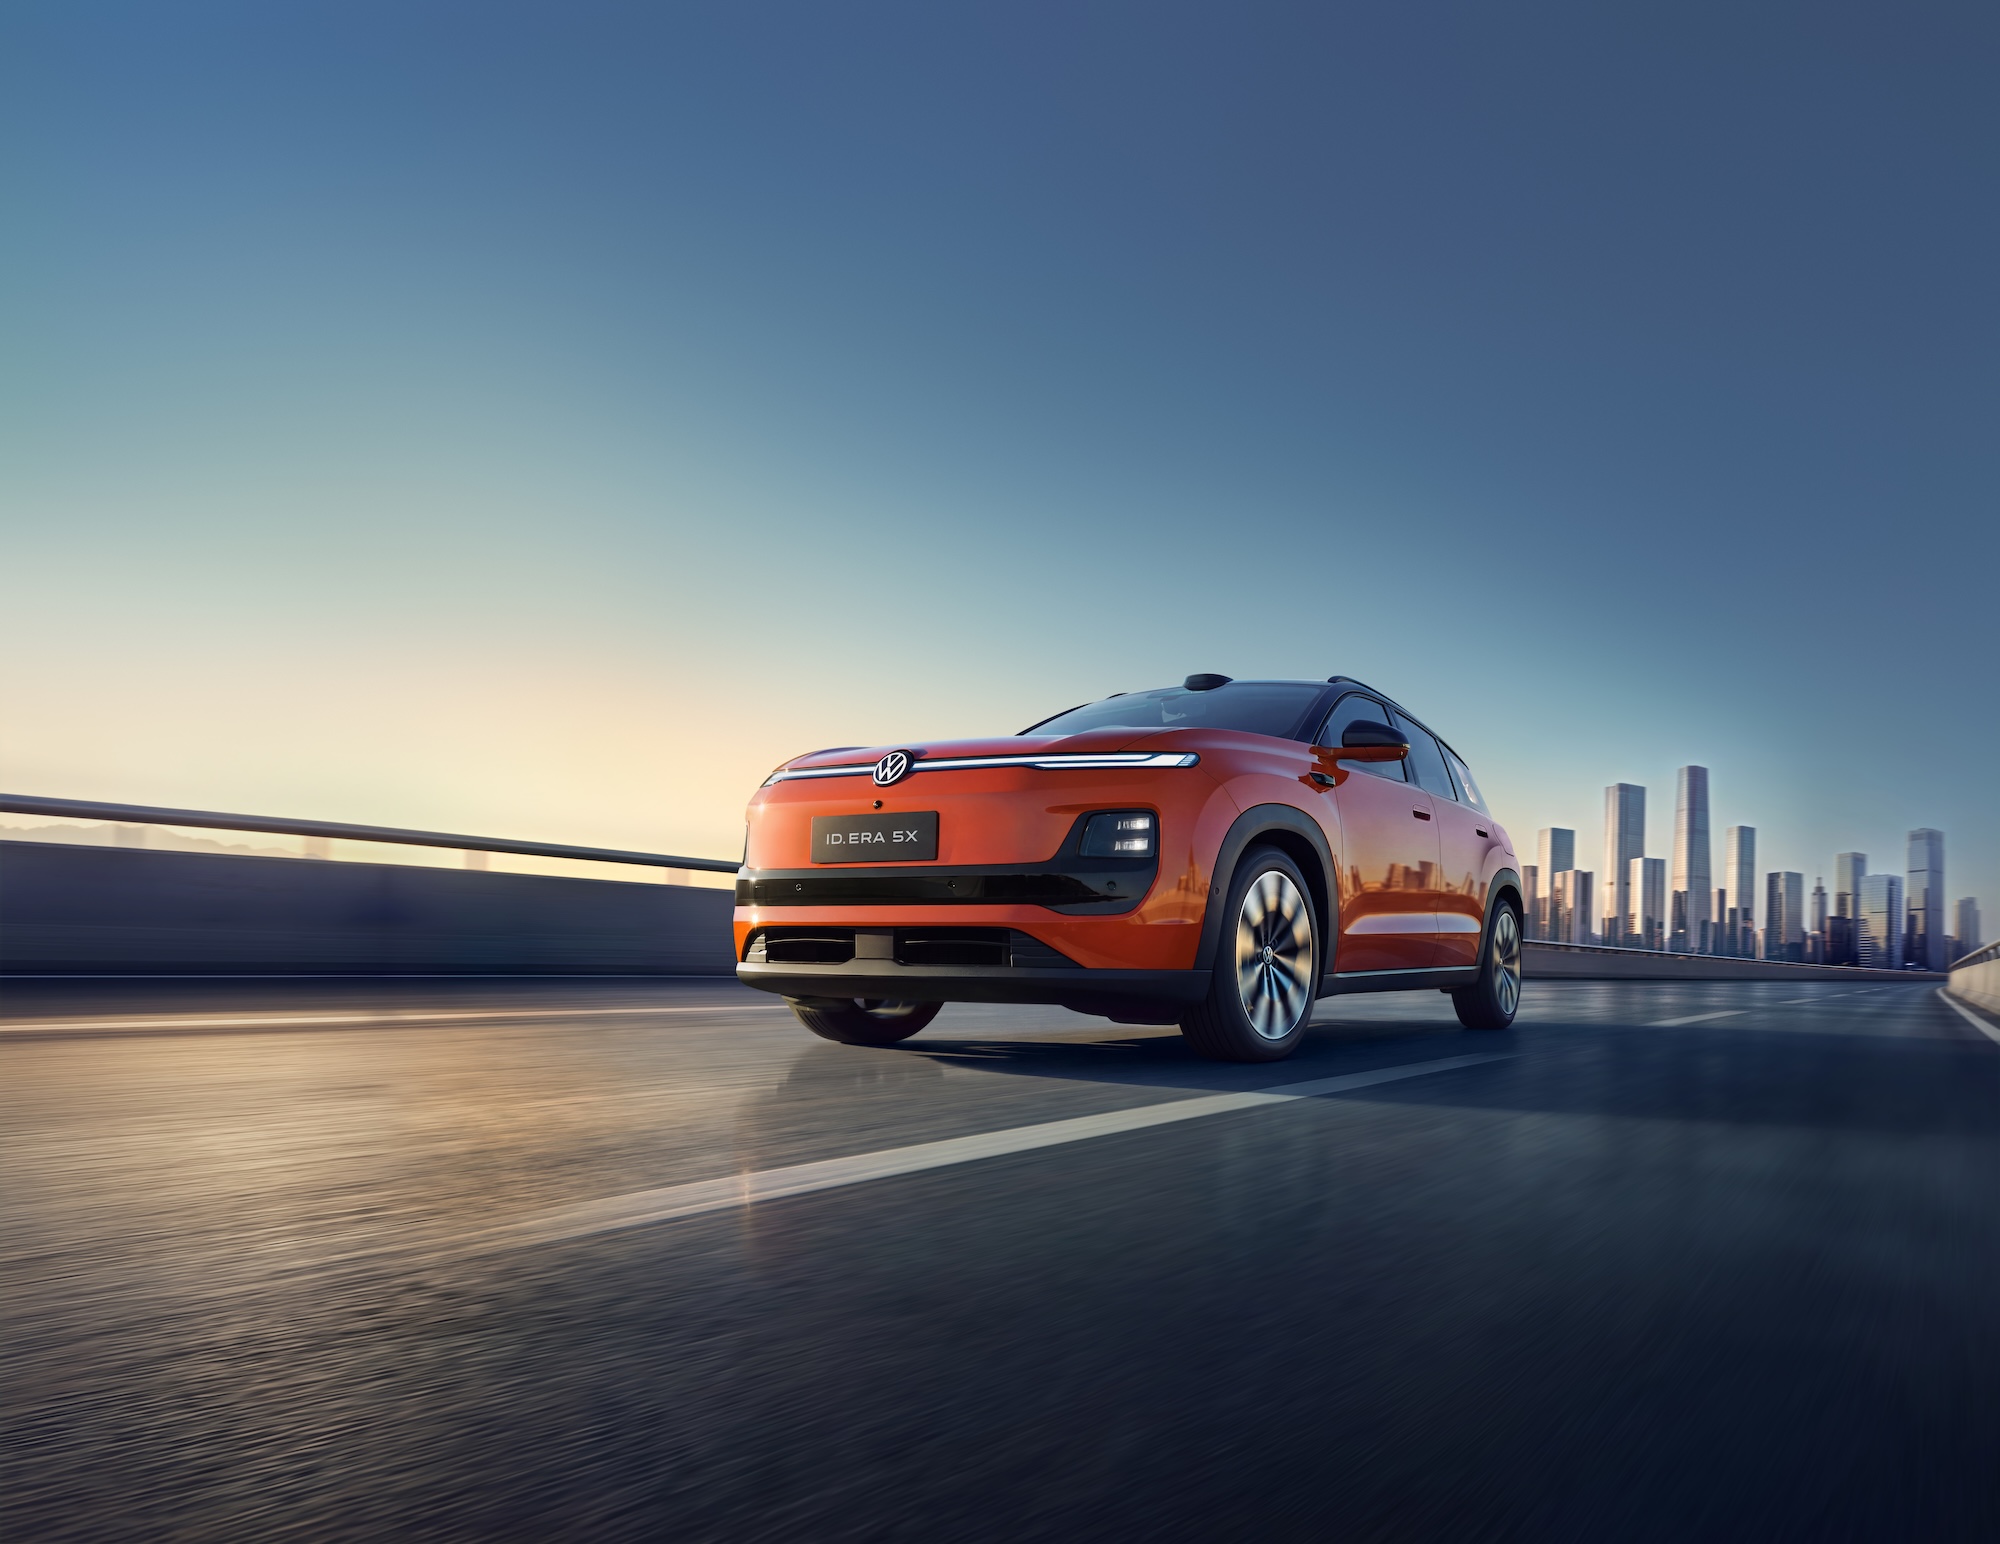
上汽大众ID. ERA 5X也在9.99万到13.99万元这个区间作战,限时权益价比ID.4 X低了四万元,尺寸却更大,轴距2815mm,比途观L Pro还长24mm,价格是低的,这一点不需要回避,但它试图讲的故事,重心不在“便宜”上。
上汽大众销售与市场执行副总经理、上海上汽大众汽车销售有限公司总经理傅强在发布会后采访里反复说的一句话值得认真对待:“无论你买的是八九万起步的车型,还是三十多万起步的车型,品质坚持始终如一。”

这句话听起来像公关修辞,但它对应着一套上汽大众一直在坚持的工程体系,5X高强度钢占比83%,电池底部抗冲击能量2000焦耳,是国标要求的13倍,碰撞时2毫秒切断高压电;发布会上做了一场12吨冲击力砸向车顶的多米诺压力测试,车顶未塌陷,乘员舱完整,车门正常开启。
更关键的是,这些标准不是5X独享的,9X、8X、5S遵循的是同一套验证体系,两冬两夏、超过1000万公里道路测试、模拟15年30万公里耐久,没有因为价格下探而分级。
上海上汽大众汽车销售公司副总经理、上汽大众汽车有显公司大众品牌营销事业执行总监Fabio在采访环节补了一句更直白的话:“开发可以快,但认证和测试不能抄近路。”
在一个“速成车”已经被四部门联合发文整治的年份里,这套表述的针对性是明确的:2026年行业平均开发周期已经压到24个月,部分企业逼近18个月甚至更短,监管层正在把“研发充分验证”重新塞回准入逻辑里。
5X不是在说“我有多好”,而是在说“我没有因为便宜就在工程标准上降级”,这两件事之间的区别,恰恰是价格战叙事和体系叙事之间的分界线。
支撑这套叙事的核心,是CMP平台和CEA架构带来的效率跃迁。
CMP是专为中国市场开发的纯电专属平台,空间利用率做到87.3%,在4560mm车长内实现2815mm轴距,把“内部空间大、外部尺寸合适”这个家庭用户最实际的诉求落到了工程层面;CEA由大众与小鹏联合开发,从概念到量产只用了18个月,控制单元减少约30%,支持高频OTA,后续还计划整合中央计算单元为更高阶的智能驾驶铺路。

傅强在群访里有一段很坦诚的分享:过去52个月的开发流程,让营销负责人站在今天预判四年后的中国消费者几乎不可能;现在的做法是用原型车加AI模拟压缩决策时间,再把两冬两夏的验证补回去,把开发周期压到两年左右。
这段话的价值不在于“大众变快了”,而在于一个全球体系愿意在工程流程层面承认旧节奏需要被更新,并且已经用中国本土的研发资源和决策方式完成了修复,更值得留意的是,CEA架构已经开始被讨论反向引入欧洲,覆盖大众、斯柯达、Cupra约四分之三的下一代车型,CMP和CEA也计划向南美输出。
四十年前中国用市场换技术,四十年后一套在中国定义、与中国公司联合开发的电子电气架构开始具备向外输出的能力,“在中国、为中国”正在升级为“在中国、定义下一步”,这是合资体系能够给出的最正向的长期信号。
如果只到这一步,5X仍然只是一个“品质不错、价格务实”的产品故事。真正让它具备分析价值的,是保值回购。
中国汽车流通协会的数据显示,2026年纯电动车三年平均保值率在45%左右,燃油车在52%以上,差距是结构性的,不是某一款车能靠品牌溢价填平的,绝大多数品牌应对残值焦虑的方式是降价,把不确定性留给用户。
上汽大众的做法是把燃油车时代的保值回购移植到纯电产品上:满2年按限时权益价的8折回购,满3年按7折。注意基数是权益价而非指导价,这意味着它不是一份慷慨的承诺,而是一份计算过的、可以被执行的安排,承诺方在定价时就已经把回购成本计入了权益价格里。

这一做法的信号意义大于促销意义,毕竟当价格战走到尽头、配置战拉不开绝对差距的时候,谁愿意为用户的“持有成本”而非仅仅“购买价格”负责,谁就有可能在竞争中获得一个非价格维度的立足点。
2026年1—9月汽车行业销售利润率只有3.3%,9月单月下探到1.4%,“以价格换空间”的空间已经薄到不能再薄,在这种利润结构下,继续降价的空间在收窄,而服务链条上的竞争,比如残值兜底、三电终身质保、OTA的兑现节奏等正在变成下一个可以被用户感知的差异化维度。
回购政策能否长期兑现,取决于后续履约和二手车处置能力,这是需要时间回答的课题,但方向本身是正向的:它让用户在做购买决策时少了一层对残值的顾虑,也让品牌在价格之外多了一个被选择理由。
把以上线索放在一起,上汽大众ID. ERA 5X的路径可以概括为:用CMP/CEA把“中国速度”装进“大众标准”里,用保值回购把服务周期拉长到购车三年之后,再用一个贴着市场底线的权益价格把车推出去。
价格是低的,但支撑低价格的不是对工程标准的削减,而是研发效率、供应链组织和售后服务链条的重新安排,这条路走通之后,它提供的将不是又一个“合资反击”的标题,而是一种区别于“本土供应链降价换量”的转型样本。
5X要进入的10万级纯电SUV市场已经有零跑B10、铂智3X、元UP等站稳脚跟的对手,傅强设定的月销过万目标意味着它要从别人手里拿份额,智舱的AI上车要等到2027年一季度OTA,供应链上芯片和内存的价格压力也需要持续消化,这些都是成长中的课题,而不是方向性的否定,一个正向的体系,恰恰是在承认课题的同时,用产品迭代和体系效率去逐一回应。
2026年的中国车市正在从以国内增量驱动的旧周期,切换到一个以技术深度和体系效率为标尺的新周期,合资品牌在这个新周期里的位置,不会由某一款车的配置表决定,而会由它能不能把一套旧的工程体系重新打磨出效率来决定。
5X是上汽大众交出的第一份可以被检验的答卷,而它背后的CMP/CEA、品质坚持、保值回购和“985”矩阵的协同,正在让这份答卷具备被认真阅读的价值,正向的进化,从来不是没有挑战,而是在挑战面前,依然规划出了清晰的路径和可执行的节奏。